
دستور نيوز
الدوحة – جواهر علي :
هل تعتقد حقاً أن وثيقة “التأمين الشامل” تحميك من كل الكواليس والمفاجآت المالية بعد الحوادث؟ الصدمة الكبرى التي يكشفها خبراء قطاع التأمين هي أن التوقيع على الوثيقة لا يعني أبداً صكاً مفتوحاً للتعويض، بل قد تحرمك تفاصيل صغيرة غפلت عنها من أبسط حقوقك، لتجد نفسك أمام مطالبات مرفوضة وفواتير باهظة.
القصة الكاملة وراء هذه الأزمة لخصها خبراء التأمين في تحذيرات عاجلة تؤكد أن الاستفادة من التغطية ليست مطلقة، بل هي رهين دقيق بالالتزام الحرفي بالشروط والاستثناءات طوال مدة الصلاحية؛ خطأ بسيط في قراءة التفاصيل قد يقلب المعادلة رأساً على عقب!
الفخ القانوني: رخصة القيادة وتفاصيل السائق غير المصرح له
تفاصيل تكشف ما حدث على الطرق تؤكد أن المتطلبات الأساسية للتعويض تبدأ من أبسط البديهيات؛ صلاحية رخصة القيادة ومدى توافق فئتها تماماً مع المركبة. وهنا يكمن التحدي الأكبر: هل تقود سيارتك بنفسك أم تسمح للآخرين بذلك؟
إذا سمحت لشخص غير مغطى في وثيقة التأمين بقيادة سيارتك ووقع المحظور، فقد تواجه رفضاً قاطعاً للمطالبة بناءً على الأحكام التعاقدية. فضلاً عن أن مغادرة موقع الحادث دون عذر مقبول تمثل ضربة قاصمة لاستحقاقك المالي.
خطأ ميكانيكي بسيط يطيح بتعويضك الكامل
ما الذي كشفته التحقيقات حول سلامة المركبات؟ الإجابة قد تدهشك؛ فالالتزام بالفحص الفني الدوري والصيانة ليس مجرد إجراء روتيني، بل هو ورقة الضغط التي تستخدمها شركات التأمين.
يحق للشركة رفض التعويض أو تخفيض قيمته بشكل جذري إذا ثبت أن الحادث نتج عن خلل ميكانيكي كان يمكن اكتشافه بالفحص، أو بسبب إهمال واضح في الصيانة كعدم تغيير زيت المحرك أو الإهمال في استبدال الأجزاء التالفة بنظام الفرامل. الإهمال هنا ليس مجرد وجهة نظر، بل هو بند تعاقدي حاسم.
تحويل الاستخدام التجاري: كيف تفقد حقك في لحظات؟
تطور لافت في مسقاة التعويضات يبرز عند الحديث عن “الإفصاح الدقيق”. البيانات الأساسية التي تُقدم عند التعاقد—مثل نوع المركبة، موديلها، سنة صنعها، الغرض من استخدامها، ومكان وقوفها المعتاد، وصولاً إلى أعمار السائقين—ليست بيانات عابرة.
التحول الخطير الذي يقع فيه الكثيرون هو تحويل استخدام السيارة من شخصي إلى تجاري، أو تشغيلها في خدمات النقل المشتركة ونقل البضائع والركاب دون إخطار مسبق لشركات التأمين، وهو ما يُعد إخلالاً صارخاً بشروط العقد ينسف أي أمل في التعويض.
استثناءات صادمة: الكوارث والدريفت والمخالفات الجسيمة
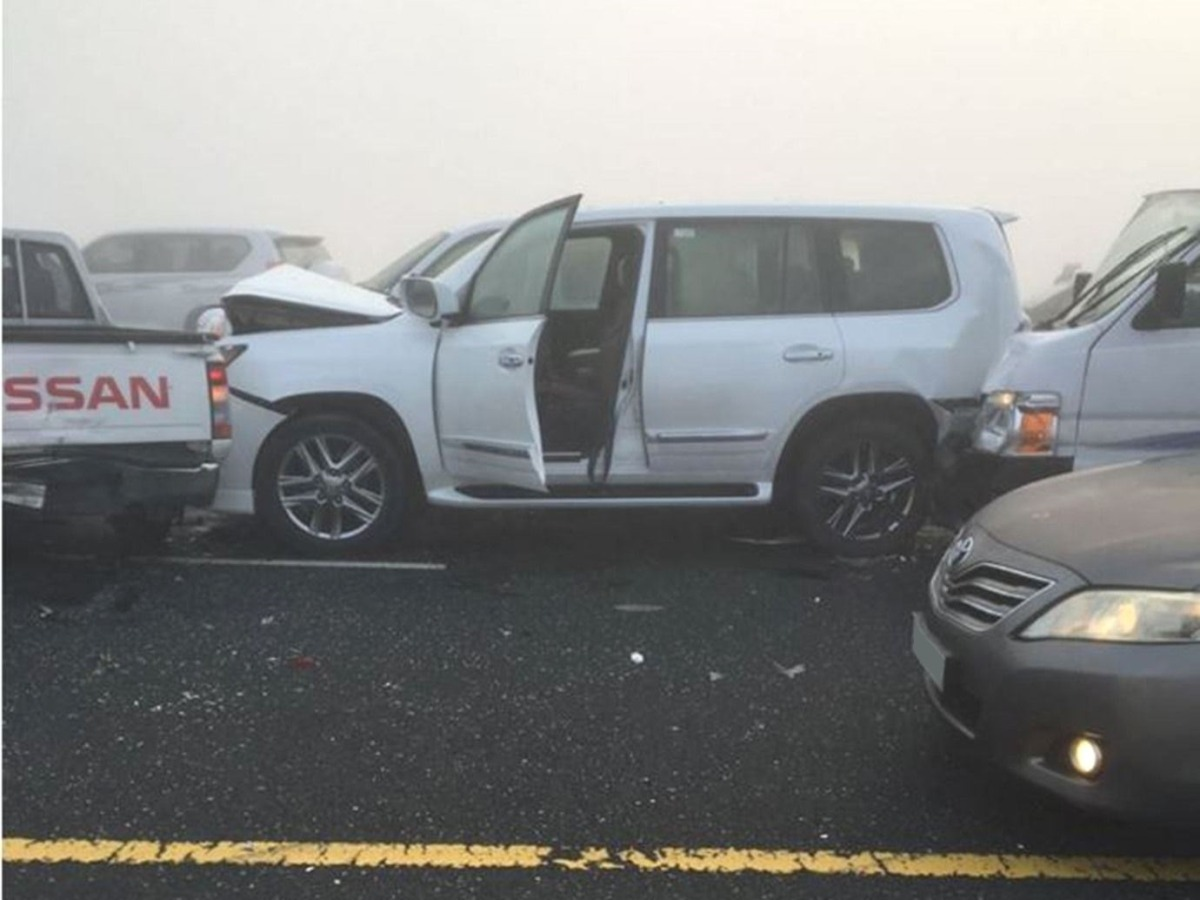
مشهد يثير التساؤلات حول ما تغطيه الشركات حقاً وما تستبعده تماماً؛ فالتأمين الشامل لا يعني بحال من الأحوال تحمل كافة الأضرار. الوثيقة تتضمن بوضوح مبلغاً قابلاً للخصم يدفعه المؤمن له، إلى جانب استثناءات صارمة تشمل سباقات السرعة، و”الدريفت”، والغرامات، وبعض الأضرار الناتجة عن الكوارث الطبيعية، ما لم تكن هناك تغطية إضافية متفق عليها.
أما على صعيد المخالفات المرورية الخطيرة، كالقيادة في الاتجاه المعاكس أو تجاوز السرعة بشكل جنوني، فإن التغطية تتطاير وفقاً لبنود السياسة. والأكثر من ذلك، فإن التغطية الأساسية لا تتضمن بالضرورة توفير مركبة بديلة أثناء الإصلاح، ولا إصلاح السيارة لدى وكيل معتمد، ولا حتى تغطيتها خارج حدود الدولة.
ويختتم الخبراء بالتشديد على أن مراجعة بنود الوثيقة بدقة والكشف الفوري عن أي تغييرات جوهرية في بيانات المركبة أو طبيعة استخدامها هو الدرع الحقيقي الوحيد لتجنب مفاجآت ما بعد الحوادث.